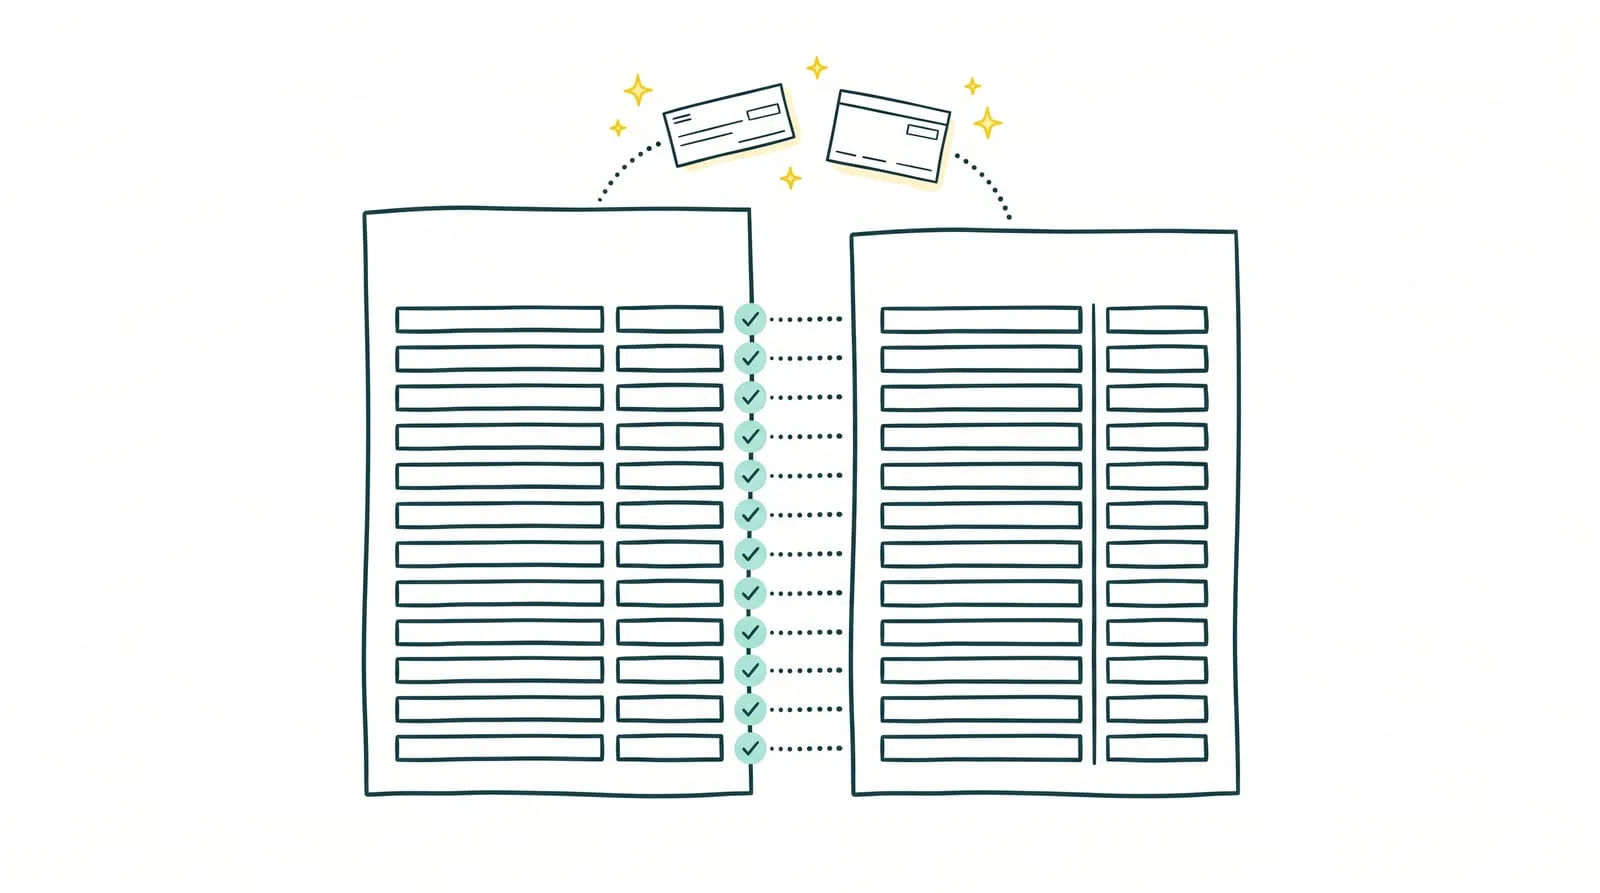
Un virement apparaît sur le relevé bancaire, mais reste absent de la comptabilité. Un chèque a été enregistré sans être débité. Quelques frais bancaires attendent encore leur écriture. À la fin du mois, les soldes diffèrent et il faut comprendre pourquoi.
Le rapprochement bancaire consiste à comparer les mouvements du compte bancaire avec les écritures comptables pour expliquer chaque écart. Ce contrôle permet de repérer les oublis, de corriger les erreurs et de suivre les opérations encore en attente.
Pour une TPE ou une PME, la difficulté augmente lorsque les paiements s’accumulent et que les justificatifs sont dispersés. Une méthode régulière, du pointage des opérations à la vérification des soldes, facilite le travail et prépare l’automatisation des tâches les plus répétitives.
L’essentiel
- Comparer les bonnes données : le relevé bancaire et les écritures du compte banque doivent couvrir la même période, pour un même compte.
- Pointer les opérations concordantes : vérifier les montants, les références et les dates avant de valider une correspondance.
- Expliquer chaque écart : distinguer les décalages de paiement des opérations manquantes, des doublons et des erreurs de saisie.
- Corriger uniquement les anomalies confirmées : des frais bancaires oubliés doivent être enregistrés, mais un chèque non encore débité reste en attente.
- Vérifier les soldes ajustés : l’état de rapprochement doit expliquer la différence entre le solde bancaire et le solde comptable.
- Confier le rapprochement bancaire à Sanso : automatiser les opérations courantes et bénéficier d’un relais humain pour traiter les exceptions.
1. Qu’est-ce qu’un rapprochement bancaire ?
👉 Le rapprochement bancaire est un contrôle qui consiste à comparer le relevé bancaire avec les écritures du compte banque en comptabilité, à une même date. Chaque mouvement est vérifié pour retrouver sa correspondance et identifier les opérations présentes d’un seul côté.
Une différence entre les soldes ne signifie pas nécessairement qu’une erreur a été commise. Un chèque remis à un fournisseur peut déjà figurer en comptabilité alors que la banque ne l’a pas encore débité. À l’inverse, des frais peuvent apparaître sur le relevé avant leur enregistrement comptable.
Le contrôle permet de distinguer ces décalages des anomalies à corriger : une écriture oubliée, un paiement enregistré deux fois ou un montant mal saisi. Les différences sont ensuite récapitulées dans un état de rapprochement bancaire, qui explique l’écart entre les deux soldes.
Pour une TPE ou une PME, ce suivi facilite la préparation de la clôture et évite de laisser des opérations inexpliquées s’accumuler d’un mois à l’autre.
2. Quels documents préparer avant de commencer ?
Le rapprochement bancaire se prépare compte par compte, sur une période clairement définie. Pour contrôler les opérations de septembre, par exemple, le relevé et l’extrait comptable doivent tous deux couvrir la période du 1er au 30 septembre.
Quatre éléments sont nécessaires :
✅ Le relevé bancaire de la période, avec les mouvements, le solde initial et le solde final.
✅ L’extrait du compte banque en comptabilité, généralement le compte 512 correspondant au compte bancaire contrôlé.
✅ Le précédent état de rapprochement, pour reprendre les opérations encore en suspens et vérifier leur traitement.
✅ Les justificatifs des mouvements à examiner : factures, avis de virement, remises de chèques, échéanciers ou notifications de frais bancaires.
Avant le pointage, vérifier que les données sont complètes et que toutes les écritures disponibles ont été intégrées. Un export incomplet ou un import bancaire effectué deux fois peut créer des écarts qui compliquent inutilement le contrôle.
💡 Conseil de Sanso : Les opérations en attente du mois précédent méritent une attention particulière. Un chèque absent du nouveau relevé reste à suivre ; un virement désormais visible peut être pointé avec l’écriture correspondante. Chaque écart doit conserver une trace jusqu’à sa résolution !
3. Comment faire un rapprochement bancaire en 6 étapes ?
Étape 1. Réunir les données bancaires et comptables de la période
Pour chaque compte bancaire de l’entreprise, récupérer le relevé et les écritures comptables jusqu’à la date du contrôle. Vérifier que les imports sont complets et que les mouvements n’ont pas été intégrés plusieurs fois.
Reprendre également les opérations en attente du précédent rapprochement. Un paiement non identifié le mois dernier doit rester suivi jusqu’à sa résolution. Lorsque plusieurs personnes interviennent, désigner un responsable du contrôle pour centraliser les recherches et les échanges avec le cabinet comptable.
Étape 2. Retrouver la correspondance de chaque mouvement
Comparer les encaissements et les décaissements du relevé avec les écritures du compte banque. Le montant constitue un premier repère, à confirmer avec la référence du paiement, le tiers concerné et la date.
Dans une entreprise, les correspondances ne sont pas toujours individuelles. Un client peut régler plusieurs factures par un seul virement, tandis qu’un prestataire de paiement peut reverser des encaissements après déduction de commissions. Ces mouvements nécessitent de reconstituer le détail du règlement à partir des justificatifs disponibles.
Étape 3. Valider les opérations vérifiées
Pointer les mouvements dont la correspondance est confirmée, en conservant une référence commune entre l’opération bancaire et l’écriture comptable. Le suivi doit permettre de retrouver rapidement ce qui a été vérifié et sur quelle base.
Éviter de valider une opération uniquement parce que son montant correspond. Deux règlements du même montant peuvent concerner des fournisseurs différents. Un contrôle des références limite les mauvaises affectations et les recherches supplémentaires lors de la clôture.
Étape 4. Organiser le traitement des écarts
Regrouper les opérations non pointées selon leur cause et l’action attendue. Cette organisation permet d’adresser chaque demande au bon interlocuteur : équipe administrative, responsable des achats, commercial ou cabinet comptable.
| L’écart identifié | L’action à engager |
|---|---|
| Paiement comptabilisé, mais absent du relevé | Vérifier son statut et suivre son passage en banque |
| Débit bancaire sans écriture correspondante | Identifier l’opération et récupérer le justificatif |
| Virement client sans référence claire | Rechercher le payeur et le détail du règlement |
| Écriture en double ou montant incorrect | Confirmer l’erreur avant correction |
| Versement net de commissions | Retrouver le détail des encaissements et des frais |
Chaque écart doit avoir un motif, un responsable et une prochaine action. Une liste d’opérations en suspens sans suivi finit par reporter le même travail d’un mois à l’autre.
💡 Conseil de Sanso : Regrouper les demandes de justificatifs par interlocuteur, avec le montant, la date et la référence de chaque mouvement. Une demande précise et consolidée facilite les réponses et réduit les échanges dispersés par e-mail.
Étape 5. Faire corriger les anomalies confirmées
Transmettre les opérations manquantes et les erreurs documentées à la personne chargée de la comptabilité. Les frais bancaires oubliés doivent être enregistrés ; les doublons ou les montants incorrects doivent être corrigés selon les procédures de l’entreprise.
Les décalages de traitement restent suivis dans l’état de rapprochement. Un chèque déjà comptabilisé, mais non encore débité, ne doit pas être enregistré une seconde fois. Après les corrections, actualiser les données pour vérifier leur effet sur le solde comptable.
Étape 6. Valider le rapprochement et suivre les opérations restantes
Établir l’état de rapprochement à la date retenue, avec les deux soldes et les opérations qui expliquent leur différence. Après prise en compte de ces éléments, les soldes ajustés doivent concorder.
Conserver le document daté et les justificatifs associés, puis reporter les opérations encore en attente dans le suivi de la période suivante. Les écarts anciens doivent faire l’objet d’une relance ciblée, avec une échéance de traitement. Ce suivi régulier évite de concentrer toutes les recherches au moment de la clôture.
4. Cas d’usage et exemple de rapprochement bancaire dans une PME
Au 30 septembre, une PME constate un solde de 12 450 € sur son relevé bancaire, contre 11 700 € dans sa comptabilité. Le contrôle des mouvements permet d’expliquer les 750 € de différence :
→ Un chèque fournisseur de 800 € a été comptabilisé, mais n’a pas encore été débité.
→ Des frais bancaires de 50 € figurent sur le relevé, mais n’ont pas encore été enregistrés en comptabilité.
L’état de rapprochement se présente ainsi :
| Les éléments au 30 septembre | Côté banque | Côté comptabilité |
|---|---|---|
| Solde avant rapprochement | 12 450 € | 11 700 € |
| Chèque fournisseur non encore débité | −800 € | 0 € |
| Frais bancaires à comptabiliser | 0 € | −50 € |
| Solde ajusté | 11 650 € | 11 650 € |
Les deux soldes ajustés concordent : la différence est entièrement expliquée. Le traitement à effectuer dépend toutefois de la nature de chaque opération.
Les 50 € de frais doivent être enregistrés en comptabilité après vérification du justificatif. Le chèque de 800 €, déjà comptabilisé, reste dans l’état de rapprochement jusqu’à son débit par la banque. L’équipe administrative suivra son passage sur le relevé suivant.
Cet exemple montre pourquoi le solde bancaire seul ne suffit pas à apprécier les disponibilités de l’entreprise : il inclut encore les 800 € destinés au fournisseur. Le rapprochement permet de garder cette sortie attendue visible et d’éviter de considérer la somme comme disponible pour un autre paiement.
5. Comment traiter les écarts les plus fréquents ?
👉 Chaque opération non pointée doit faire l’objet d’une vérification adaptée à sa cause. L’objectif est de déterminer ce qui reste en attente, ce qui manque en comptabilité et ce qui nécessite une correction.
- Un chèque émis, mais non débité : confirmer sa remise au fournisseur et vérifier son statut. L’opération reste dans l’état de rapprochement jusqu’à son passage en banque, sans nouvel enregistrement comptable.
- Des frais bancaires non comptabilisés : retrouver le relevé ou l’avis détaillant les frais, puis transmettre les éléments nécessaires à leur enregistrement.
- Un virement reçu sans référence claire : rechercher le nom du payeur et solliciter, si nécessaire, l’équipe commerciale ou le client. Le montant seul ne suffit pas à identifier les factures réglées.
- Un paiement couvrant plusieurs factures : récupérer le détail du règlement et vérifier que le total correspond au mouvement bancaire. En cas de paiement partiel, conserver le suivi du montant restant dû.
- Un versement après déduction de commissions : consulter le bordereau du prestataire de paiement pour distinguer les encaissements bruts des frais prélevés. Le versement net ne correspond pas nécessairement au total des factures clients.
- Un paiement en devise étrangère : le montant débité en euros diffère de celui de la facture. Retrouver la facture, puis enregistrer l’écart de change (compte 656 ou 756) plutôt que de modifier le montant.
- Une écriture en double ou un montant incorrect : contrôler les références, les justificatifs et les imports avant de faire corriger l’anomalie. Une différence de montant peut aussi provenir d’un règlement partiel.
Aucune écriture ne doit être modifiée uniquement pour faire disparaître un écart. Chaque correction doit reposer sur une cause identifiée et des éléments vérifiables.
💡 Conseil de Sanso : Suivre l’ancienneté des écarts en plus de leur montant. Une différence de quelques euros reportée chaque mois peut signaler une commission mal traitée ou un problème d’import récurrent. Regrouper ces écarts par cause permet de corriger le processus à l’origine des anomalies.
6. Excel, logiciel comptable ou automatisation : quelle méthode choisir ?
La bonne méthode dépend du volume d’opérations, du temps consacré au contrôle et du nombre de personnes impliquées. Une entreprise avec un seul compte bancaire et quelques dizaines de mouvements mensuels n’a pas les mêmes besoins qu’une PME qui reçoit chaque jour des règlements clients.
Excel, pour un volume limité d’opérations
Un tableur permet de comparer les exports bancaires et comptables, de pointer les correspondances et de consigner les écarts. Il convient lorsque les mouvements restent peu nombreux et qu’une personne assure le suivi.
Le travail repose toutefois sur des manipulations manuelles : préparation des fichiers, recherche des références, mise à jour des statuts et vérification des totaux. À mesure que les transactions augmentent, le maintien du fichier demande davantage de temps.
Un logiciel comptable, pour centraliser le contrôle
Un logiciel comptable doté de fonctions de rapprochement permet de travailler directement à partir des écritures et des mouvements bancaires importés. Selon ses fonctionnalités, il peut proposer des correspondances et conserver l’historique du pointage. Pour comparer les solutions, consultez notre sélection des 7 meilleurs logiciels de rapprochement bancaire.
L’équipe reste chargée de vérifier les propositions, de récupérer les pièces manquantes et de traiter les opérations ambiguës. La centralisation facilite le contrôle, mais les écarts nécessitent toujours un suivi.
L’automatisation, pour réduire le travail récurrent
Lorsque le pointage et les recherches occupent plusieurs heures chaque semaine, l’automatisation devient pertinente. Elle facilite le traitement des correspondances courantes et permet de concentrer les vérifications sur les paiements groupés, les références incomplètes ou les différences de montant.
Le choix doit aussi tenir compte de la prise en charge des exceptions. Qui recherche le justificatif, vérifie l’écart et suit sa résolution ? Une solution adaptée à l’entreprise doit couvrir ce travail opérationnel. C’est l’approche de Sanso, qui associe des agents IA à ses propres opérateurs pour les situations nécessitant une vérification.
Automatiser le rapprochement bancaire avec Sanso !
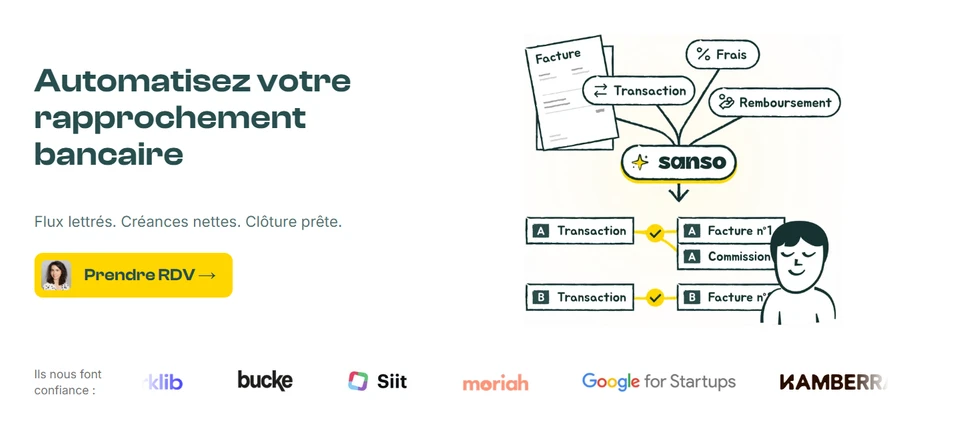
Les mouvements bancaires s’accumulent, les justificatifs arrivent dans plusieurs boîtes mail et chaque écart déclenche une nouvelle recherche. Pour une TPE ou une PME, ce travail mobilise du temps qui pourrait être consacré au suivi des encaissements et aux décisions de gestion.
Sanso prend en charge le rapprochement bancaire et les opérations financières récurrentes, de la collecte des factures au suivi des paiements. Ses agents IA automatisent jusqu’à 95 % des opérations financières prises en charge ; les 5 % restants sont confiés à des humains pour traiter les situations qui nécessitent une vérification.
Intégré à Pennylane, Sanso s’inscrit dans l’environnement comptable de l’entreprise. Les opérations courantes sont traitées et les exceptions bénéficient d’un suivi, avec moins de recherches et de pointage manuel pour les équipes.
Automatisez votre rapprochement bancaire
Sanso prend en charge vos opérations financières récurrentes, avec des agents IA et une intervention humaine pour les exceptions.
Découvrir Sanso