Rapprochement bancaire automatisé : comment simplifier le suivi financier ?
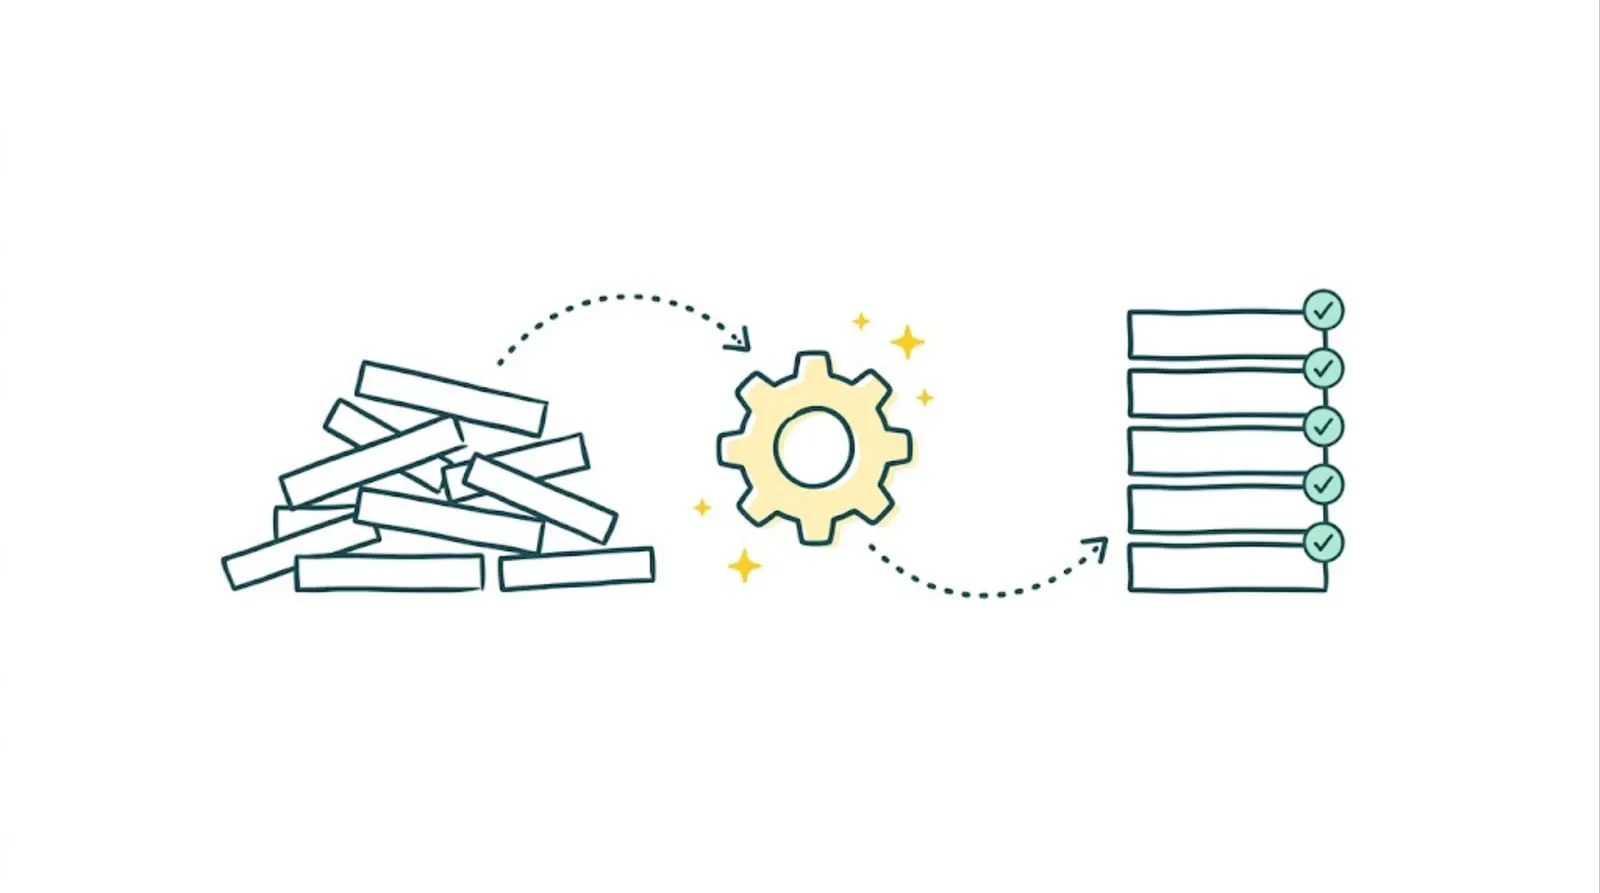
Chaque mois, les mêmes recherches reviennent : retrouver un règlement client, vérifier un débit fournisseur, comprendre un versement dont les commissions ont été déduites. Quand les transactions augmentent, le pointage manuel mobilise les équipes et les opérations en attente s’accumulent.
Le rapprochement bancaire automatisé compare les mouvements bancaires aux écritures comptables pour identifier les correspondances et faire ressortir les écarts. Les opérations courantes sont rapprochées plus rapidement, tandis que les cas ambigus restent soumis à une vérification.
Pour les TPE et PME, le gain dépend aussi du traitement des exceptions. Collecter les justificatifs, identifier les paiements et résoudre les différences permet de réduire durablement le travail administratif et de préparer les clôtures avec des opérations mieux suivies.
L’essentiel
- Automatiser les correspondances : comparer les mouvements bancaires aux écritures comptables à partir des montants, des dates et des références disponibles.
- Réduire le pointage manuel : traiter les opérations récurrentes plus rapidement et limiter les manipulations de fichiers.
- Repérer les écarts plus tôt : faire ressortir les mouvements sans correspondance pour engager les vérifications nécessaires.
- Organiser le traitement des exceptions : les paiements groupés, les règlements partiels et les références incomplètes peuvent nécessiter une intervention humaine.
- Confier le rapprochement bancaire à Sanso : automatiser les opérations courantes et bénéficier d’un relais humain pour suivre et résoudre les exceptions.
Qu’est-ce que le rapprochement bancaire automatisé ?
Le rapprochement bancaire automatisé consiste à utiliser un logiciel pour comparer les mouvements d’un compte bancaire avec les écritures comptables correspondantes. La solution recherche les concordances à partir des montants, des dates et des références, puis fait ressortir les opérations qui nécessitent un contrôle.
Pour une entreprise, cette automatisation réduit le travail de comparaison ligne par ligne. Un règlement fournisseur dont le montant et la référence correspondent à une écriture peut être proposé au rapprochement ou validé selon les règles définies. Une opération présentant plusieurs correspondances possibles reste à examiner.
L’automatisation peut intervenir à différents niveaux, qu’il faut distinguer :
👉 L’import bancaire récupère les transactions dans l’outil de gestion. Il ne vérifie pas, à lui seul, leur correspondance avec la comptabilité.
👉 Le rapprochement entre factures et paiements identifie les documents réglés par un mouvement bancaire.
👉 Le rapprochement bancaire comptable compare les mouvements et les soldes bancaires avec le compte banque, en tenant compte des opérations encore en suspens.
L’objectif est d’obtenir des correspondances fiables et des écarts expliqués. La qualité des données, l’accès aux justificatifs et le suivi des exceptions déterminent donc le travail qui reste à la charge des équipes.
Comment fonctionne le rapprochement bancaire automatisé ?
1. Collecter les mouvements bancaires et les données comptables
La solution récupère les transactions par connexion bancaire ou import de fichiers, puis accède aux écritures du compte banque. Les données doivent couvrir les mêmes comptes et la même période pour permettre une comparaison cohérente.
Les justificatifs apportent des informations complémentaires : référence de facture, identité du fournisseur ou détail d’un règlement.
✅ Des données complètes réduisent les recherches nécessaires lorsqu’une correspondance n’est pas évidente.
2. Identifier les correspondances entre les opérations
Le logiciel compare plusieurs critères : montant, sens du mouvement, date et référence. Selon ses fonctionnalités, il utilise des règles paramétrées ou des mécanismes de reconnaissance pour proposer les rapprochements.
Par exemple, un virement client de 1 200 € portant une référence identifiable peut être associé à l’écriture du règlement correspondant. Si deux écritures présentent le même montant, la référence et les autres informations disponibles permettent de départager les correspondances possibles.
3. Soumettre les cas ambigus à une vérification
Les correspondances suffisamment fiables peuvent être validées selon les règles retenues par l’entreprise. Les mouvements incomplets ou incohérents sont dirigés vers une personne chargée du contrôle.
Un règlement couvrant plusieurs factures, un versement diminué de commissions ou une référence absente peut nécessiter un justificatif supplémentaire. Le suivi doit préciser pourquoi l’opération reste en attente et quelle action permettra de la traiter.
4. Suivre les écarts et contrôler les soldes
Les opérations sans correspondance alimentent une liste de suivi. L’équipe peut alors rechercher une écriture manquante, confirmer un décalage de traitement ou faire corriger une erreur documentée.
Le contrôle final porte aussi sur les soldes à une même date. Les opérations encore en suspens doivent expliquer leur différence, même lorsque la majorité des mouvements a été rapprochée automatiquement. Le nombre de lignes traitées ne suffit donc pas à confirmer que le rapprochement est terminé.
Quels avantages pour les TPE et PME ?
Le rapprochement bancaire automatisé réduit le travail répétitif et facilite des contrôles réguliers. Pour une entreprise, les bénéfices se mesurent autant dans le temps gagné que dans la capacité à traiter les opérations en attente.
✅ Réduction du temps consacré au pointage. Les correspondances courantes sont identifiées sans comparer chaque ligne manuellement. Les équipes peuvent consacrer davantage de temps aux mouvements qui demandent une recherche ou une décision.
✅ Détection plus rapide des anomalies. Un débit sans écriture correspondante ou une différence de montant ressort lors du contrôle. L’entreprise peut engager les vérifications pendant que les opérations sont récentes et plus faciles à identifier.
✅ Diminution des manipulations de fichiers. Lorsque les connexions aux outils sont disponibles, les données sont récupérées sans multiplier les exports et les copier-coller. Cela réduit les risques liés aux fichiers incomplets, aux versions différentes et aux modifications manuelles.
✅ Meilleur suivi des opérations en attente. Les mouvements non rapprochés restent visibles, avec leur statut et les actions nécessaires. Un règlement non identifié peut ainsi être suivi jusqu’à son affectation, plutôt que reporté sans explication d’un mois à l’autre.
✅ Préparation facilitée des clôtures. Un contrôle régulier répartit les recherches sur la période. Le cabinet comptable dispose d’écarts documentés et de justificatifs accessibles, ce qui limite les demandes urgentes en fin de mois ou d’exercice.
💡 Conseil de Sanso : Pour mesurer le gain réel, comptabiliser aussi le temps passé à chercher les pièces, solliciter les équipes et résoudre les écarts. Comparer ce temps avant et après la mise en place, sur un volume d’opérations similaire. Un pointage rapide apporte peu de bénéfices si les exceptions mobilisent toujours autant de travail.
Quelles opérations et actions nécessitent encore une intervention humaine ?
Certaines opérations ne peuvent pas être validées à partir du montant et de la date seuls.
Une référence manquante, une retenue sur paiement ou plusieurs correspondances possibles nécessitent des informations complémentaires. Le niveau d’intervention dépend des fonctionnalités de la solution et des règles de validation de l’entreprise.
Les règlements partiels ou groupés
- Un client peut régler une partie de sa facture ou plusieurs factures par un seul virement. Lorsque le détail du paiement manque, il faut confirmer les documents concernés et les sommes restant dues. Une mauvaise affectation peut entraîner une relance injustifiée auprès d’un client qui a déjà payé.
Les versements diminués de frais
- Les prestataires de paiement peuvent reverser plusieurs encaissements après déduction de commissions ou de remboursements. Le montant reçu en banque diffère alors du total des ventes. Le bordereau de versement permet de reconstituer les opérations et de vérifier le traitement comptable des frais.
Les mouvements sans référence exploitable
- Un libellé abrégé ou un virement effectué par un tiers peut empêcher l’identification du payeur. L’équipe doit consulter les justificatifs disponibles ou demander une confirmation. Une ressemblance avec le montant d’une facture ne suffit pas à attribuer le règlement.
Les correspondances multiples et les différences inexpliquées
- Deux écritures du même montant peuvent correspondre à un seul mouvement bancaire. À l’inverse, une différence peut provenir d’une erreur de saisie, d’un doublon ou d’une retenue contestée. Une vérification permet de déterminer la cause avant toute validation ou correction.
Pour chaque exception, conserver le motif du blocage, le justificatif attendu, le responsable et la prochaine action. Cette organisation permet de suivre sa résolution et d’éviter que les mêmes opérations restent en attente à chaque contrôle.
Comment mettre en place un rapprochement bancaire automatisé ? 5 étapes à suivre
Étape 1 : Définir les comptes et les flux à couvrir
Recenser les comptes bancaires concernés, le volume de transactions et les principaux types de mouvements : règlements clients, paiements fournisseurs, prélèvements et versements de prestataires de paiement.
Commencer par un périmètre représentatif de l’activité permet d’évaluer le fonctionnement avant de l’étendre. Identifier également les écarts déjà en attente pour assurer leur suivi lors du changement de méthode.
Étape 2 : Vérifier les connexions avec les outils existants
Confirmer que la solution peut récupérer les mouvements des banques utilisées et accéder aux données du logiciel comptable. Vérifier la fréquence de synchronisation, les informations transmises et la procédure prévue lorsqu’une connexion est interrompue.
Un test doit aussi permettre de confirmer que les imports ne créent pas de doublons. Lorsque certaines données nécessitent un transfert manuel, attribuer cette tâche à une personne et fixer sa fréquence.
Étape 3 : Préparer les données et les justificatifs
Vérifier les références de paiement, les écritures disponibles et les éventuels doublons avant le démarrage. Centraliser les pièces utiles pour faciliter le traitement des opérations qui ne trouvent pas immédiatement de correspondance.
Des références cohérentes facilitent les rapprochements. Demander aux clients d’indiquer les numéros de facture dans leurs virements et conserver le détail des paiements fournisseurs réduit les recherches ultérieures.
Étape 4 : Fixer les règles de validation et les responsabilités
Définir les correspondances qui peuvent être validées automatiquement et celles qui doivent être contrôlées. Une opération présentant plusieurs candidats ou une différence de montant doit suivre une procédure clairement établie.
Préciser qui examine les exceptions, récupère les justificatifs et fait corriger les écritures. Ces responsabilités doivent être partagées avec le cabinet comptable lorsque celui-ci intervient dans le traitement.
Étape 5 : Tester le fonctionnement sur une période complète
Effectuer un premier contrôle sur une période comprenant les principaux flux de l’entreprise. Vérifier les correspondances proposées, les opérations laissées en attente et la concordance des soldes après prise en compte des écarts.
Mesurer ensuite le temps de contrôle et de résolution des exceptions. Les résultats permettent d’ajuster les règles et l’organisation avant de généraliser le dispositif.
💡 Conseil de Sanso : Inclure dans le test un paiement partiel, un virement groupé et un versement net de commissions, s’ils existent dans l’activité. Vérifier pour chacun les informations disponibles et les actions nécessaires à sa résolution. Un test limité aux règlements simples ne permet pas d’estimer le travail qui restera aux équipes.
Comment choisir une solution adaptée à l’entreprise ?
Une solution doit être évaluée sur les opérations qu’elle permet de traiter et sur le travail qui reste aux équipes. Une démonstration réalisée à partir de quelques mouvements représentatifs permet de vérifier les points suivants :
✅ Compatibilité avec les banques et le logiciel comptable. Vérifier les connexions disponibles, leur fréquence de mise à jour et les informations récupérées. Pour une entreprise utilisant plusieurs comptes, le contrôle doit rester distinct pour chacun.
✅ Gestion des règlements complexes. Tester les paiements partiels, les virements couvrant plusieurs factures et les versements nets de commissions. Examiner les correspondances proposées et les vérifications nécessaires avant validation.
✅ Accès aux justificatifs. Vérifier que les pièces utiles peuvent être associées aux opérations et retrouvées facilement. Une transaction signalée sans document exploitable entraîne souvent des recherches supplémentaires.
✅ Traçabilité des contrôles. L’historique doit permettre de comprendre quelle opération a été rapprochée, sur quelle base et avec quelle validation. Les modifications doivent rester consultables par les personnes chargées du suivi.
✅ Paramétrage des validations. Confirmer que les règles correspondent à l’organisation de l’entreprise : opérations validées automatiquement, cas soumis à contrôle et droits attribués aux différents intervenants.
✅ Prise en charge des exceptions. Identifier qui recherche les pièces manquantes et suit les écarts jusqu’à leur résolution. Une solution peut signaler une anomalie tout en laissant son traitement entièrement à l’entreprise.
✅ Coût total du dispositif. Comparer l’abonnement, la mise en place et le temps de travail restant. Le nombre de lignes rapprochées automatiquement doit être mis en regard du temps consacré aux contrôles et aux recherches.
Pour une TPE ou une PME avec peu de ressources administratives, le traitement des exceptions constitue un critère décisif. L’approche de Sanso associe l’automatisation des opérations courantes à un relais humain pour les situations qui nécessitent une vérification.
Confier le rapprochement bancaire automatisé à Sanso
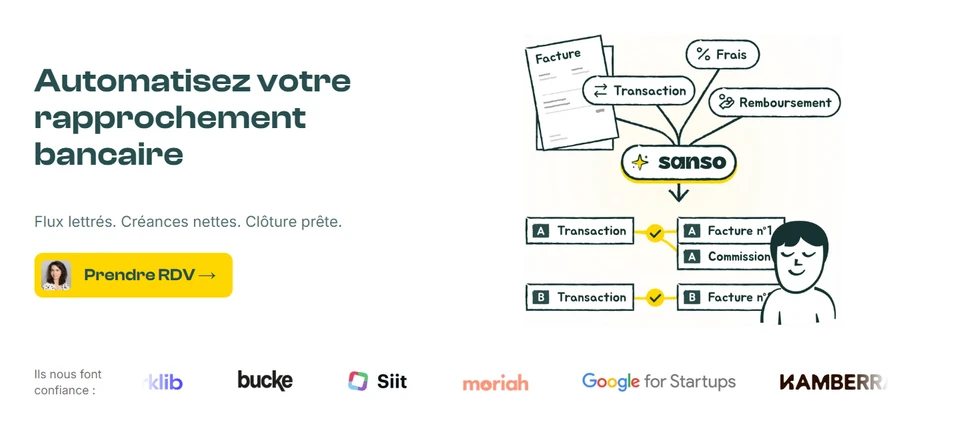
Automatiser le pointage fait gagner du temps, mais les justificatifs manquants et les paiements difficiles à identifier peuvent encore mobiliser les équipes.
Avec Sanso, les entreprises délèguent le rapprochement bancaire à un service qui intervient directement dans leurs outils existants.
L’équipe Sanso assure la mise en place et le traitement des opérations : les collaborateurs n’ont pas à apprendre à utiliser une nouvelle plateforme ni à configurer les règles de rapprochement. Des agents IA traitent les opérations courantes, avec un relais humain lorsqu’une vérification est nécessaire.
Cette prise en charge s’inscrit dans un périmètre financier plus large : collecte des factures, rapprochements et suivi des paiements. Sanso automatise jusqu’à 95 % des opérations financières prises en charge ; les 5 % restants sont confiés à des humains. Ce taux concerne l’ensemble de ce périmètre, et non le seul rapprochement bancaire.
Également intégré à Pennylane, Sanso permet aux TPE et PME de confier ce travail récurrent à une équipe dédiée. Elles transmettent les informations ou validations nécessaires, tandis que Sanso prend en charge le pointage, les recherches et le suivi des exceptions.
Automatiser le rapprochement bancaire avec Sanso
Déléguez le rapprochement dans vos outils existants, avec des agents IA pour les opérations courantes et un relais humain pour les exceptions.
Découvrir Sanso